Après un accident de voiture, faire face aux blessures, aux rendez-vous médicaux et aux réparations du véhicule peut déjà être suffisamment éprouvant. Puis vient un autre défi : traiter avec les compagnies d'assurance. Bien que les consommateurs puissent s'attendre à ce qu'un assureur détermine simplement ce qui s'est passé et paie une indemnisation équitable, le processus de réclamation peut être bien plus compliqué. Les ajusteurs peuvent demander des déclarations enregistrées, solliciter un accès étendu aux dossiers médicaux ou faire des offres de règlement avant que l'ampleur complète d'une blessure ne soit connue.
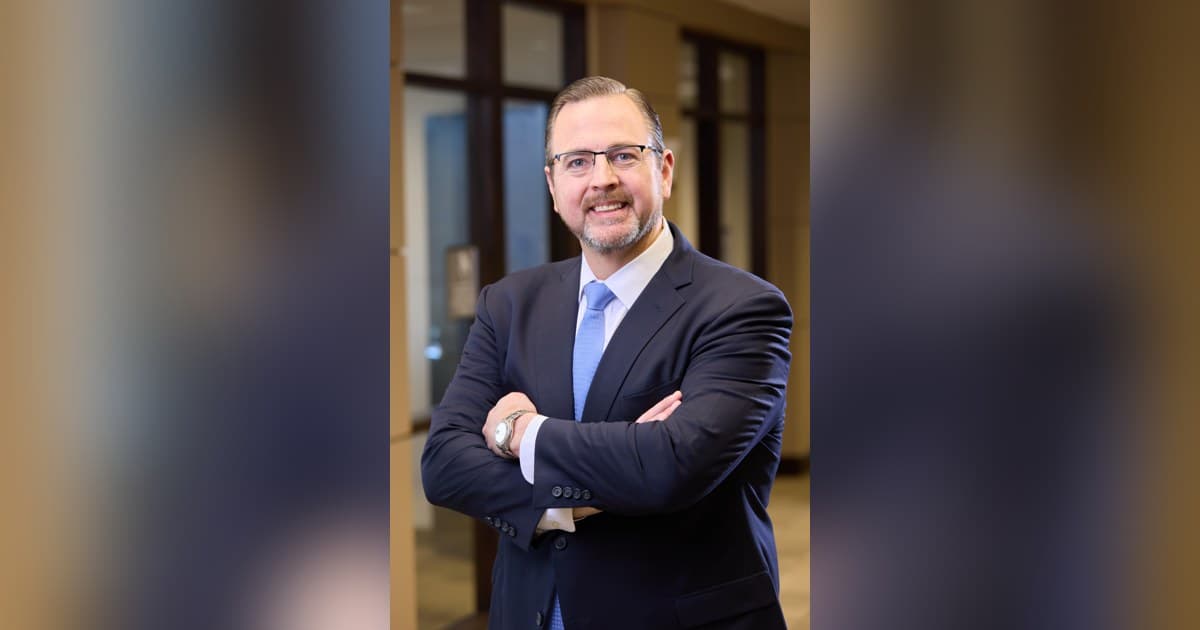
Ryan L. Thompson, fondateur et associé gérant de Thompson Law, estime que les consommateurs blessés devraient comprendre le fonctionnement du processus de réclamation avant de prendre des décisions susceptibles d'affecter leur indemnisation. Thompson a auparavant défendu des entreprises avant de créer son cabinet spécialisé en préjudice corporel, ce qui lui a donné une expérience de la manière dont les assureurs et les équipes de défense évaluent et règlent les réclamations.
Voici cinq points auxquels les consommateurs doivent être attentifs après un accident.
1. La déclaration enregistrée
Peu après un accident, un ajusteur d'assurance peut demander à une personne blessée de fournir une déclaration enregistrée sur ce qui s'est passé et sur son état. Au Texas, un participant à une conversation téléphonique peut généralement enregistrer cette conversation sans obtenir l'autorisation de l'autre participant. Les consommateurs doivent donc supposer qu'un appel d'assurance peut être enregistré plutôt que de présumer qu'une conversation est hors enregistrement. Cette distinction est importante lorsque les blessures sont encore en évolution. Une personne qui déclare se sentir « bien » peu après un accident peut découvrir plus tard une blessure qui n'était pas immédiatement apparente. Il existe également une différence importante entre traiter avec son propre assureur et celui de l'autre conducteur. Une police d'assurance automobile personnelle standard au Texas contient une obligation de coopérer avec sa propre compagnie d'assurance. Thompson avertit qu'un tiers blessé n'a pas la même obligation contractuelle de fournir une déclaration enregistrée à l'assureur de l'autre conducteur.
2. L'offre de règlement rapide
Un chèque rapide peut sembler une bonne nouvelle lorsque les factures médicales et autres dépenses s'accumulent. Mais la rapidité n'est pas nécessairement synonyme d'une évaluation complète et équitable d'une réclamation. Le danger est de régler avant que les médecins ne connaissent l'étendue d'une blessure ou la durée de la guérison. Une fois qu'un demandeur signe une quittance et règle la réclamation, la possibilité de demander une indemnisation supplémentaire pour cette réclamation prend généralement fin. La loi texane sur les assurances aborde également l'investigation des réclamations. Thompson note que l'article 541.060 du Code des assurances du Texas interdit à un assureur de refuser de payer certaines réclamations sans mener une enquête raisonnable et exige des efforts de règlement de bonne foi dans des circonstances spécifiées lorsque la responsabilité est devenue raisonnablement claire. La loi n'interdit pas spécifiquement à un assureur de faire une offre précoce simplement parce qu'une blessure n'est pas entièrement résolue.
3. Un accès étendu à vos antécédents médicaux
Un autre document à examiner attentivement est l'autorisation d'accès aux dossiers médicaux. Une autorisation peut donner à un assureur accès à des informations médicales allant au-delà des traitements directement liés à l'accident. Cela peut inclure des conditions ou des traitements plus anciens qui pourraient faire partie de l'évaluation par l'assureur de la question de savoir si une blessure résulte de l'accident. Thompson a déclaré que rien dans la loi texane n'oblige un tiers blessé à fournir à l'assureur de l'autre conducteur un accès illimité aux dossiers médicaux. Les consommateurs peuvent plutôt limiter une autorisation par fournisseur et par date ou proposer de fournir directement les dossiers pertinents.
4. L'évaluation des réclamations assistée par ordinateur
La technologie peut également jouer un rôle dans la détermination de la valeur d'une réclamation. En 2010, Allstate a conclu un accord de règlement réglementaire multi-États concernant l'utilisation par l'assureur du logiciel de traitement des réclamations Colossus. L'assureur a accepté un règlement réglementaire de 10 millions de dollars et des réformes régissant la manière dont le logiciel était utilisé. Entre autres dispositions, le règlement portait sur la notification aux demandeurs et interdisait d'obliger les ajusteurs à régler les réclamations uniquement selon une valeur recommandée par le logiciel. Cette affaire historique ne doit pas être interprétée comme la preuve que les assureurs sous-paient systématiquement les réclamations à l'aide de logiciels. Le surintendant des assurances de New York a déclaré que l'examen n'avait pas révélé de sous-paiement systémique des réclamations pour préjudice corporel. Pour les consommateurs, le point plus large est qu'une réclamation peut impliquer des outils d'évaluation standardisés ainsi que le jugement humain.
5. Les retards et les demandes répétées
Enfin, gardez une trace de ce qui se passe après l'ouverture d'une réclamation. Les dates, les appels téléphoniques, les documents soumis et les noms des ajusteurs peuvent devenir importants si une réclamation stagne. Certaines réclamations au Texas impliquant l'assureur d'une personne sont également soumises à des délais légaux. Le consommateur doit distinguer ces délais des réclamations de tiers impliquant l'assureur de l'autre conducteur, une différence importante que les consommateurs devraient comprendre plutôt que de supposer que le même calendrier s'applique à toutes les réclamations.
Pour Thompson, la conclusion pour les consommateurs blessés est simple : ne traitez pas chaque demande d'une compagnie d'assurance comme une simple formalité. Comprenez quelles informations sont demandées, quels droits peuvent être affectés et ce que signifie accepter ou signer un document avant de prendre une décision.
