
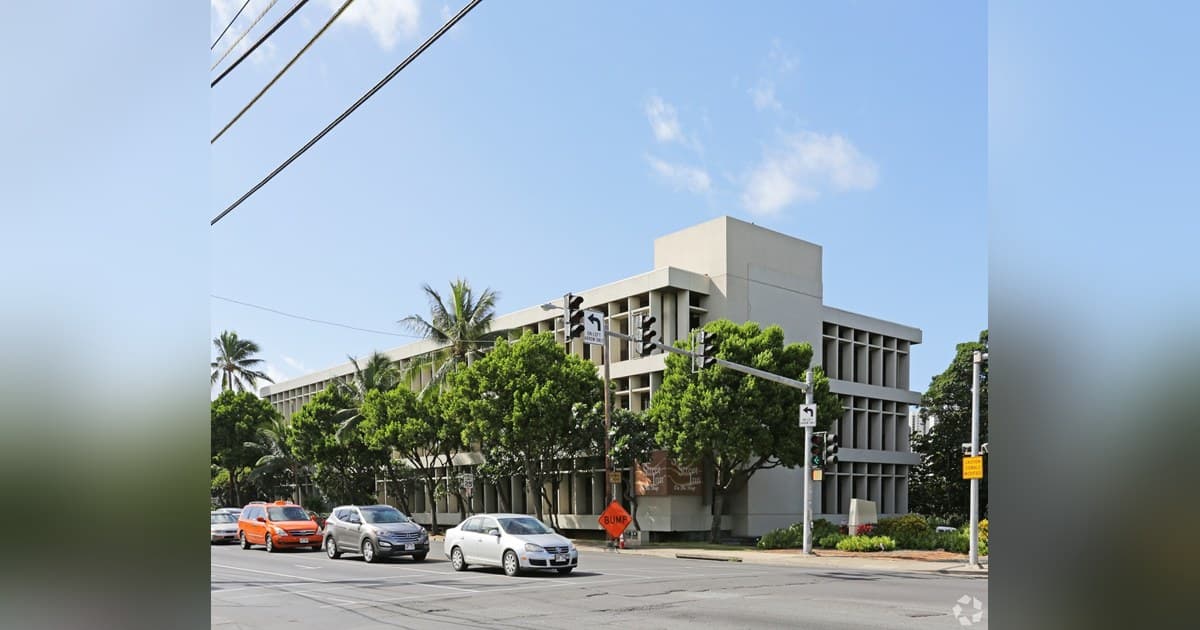
Deux immeubles de bureaux de 20 000 pieds carrés dans la même ville d'Hawaï, avec une occupation similaire, peuvent être évalués très différemment. Selon Mark D. Bratton, CCIM, de The Bratton Team chez Colliers International Hawaii, quatre variables expliquent la majeure partie de l'écart : l'état, la tenure, l'échelle et l'inspection physique.
L'état physique est l'explication la plus courante, et ce qu'il mesure réellement, ce sont les dépenses en capital futures. Un acheteur examinant deux actifs similaires calcule ce que chacun nécessitera pour être mis aux normes, pour être loué et pour être maintenu en bon état. Les ascenseurs, la toiture, la plomberie et les systèmes électriques se cachent derrière ce chiffre, et avec les coûts de construction actuels, le montant évolue rapidement. « On peut rapidement dépenser beaucoup d'argent sur n'importe lequel de ces actifs », déclare Bratton. Cette dépense prévue est intégrée dans l'offre, ce qui explique pourquoi deux bâtiments avec des revenus identiques peuvent attirer des offres sensiblement différentes. Les produits plus récents bénéficient d'une prime associée car leurs besoins en capital se situent dans plusieurs années plutôt qu'immédiatement.
Le principal facteur d'écart à Hawaï est de savoir si l'acheteur acquiert la pleine propriété ou une position emphytéotique. Plus de la moitié des investisseurs n'envisageront pas l'emphytéose, quelle que soit la condition, ce qui réduit suffisamment le bassin d'acheteurs pour faire bouger les prix. En règle générale, Bratton estime le différentiel à environ 200 points de base : là où un bâtiment en pleine propriété se négocie à 6,75 %, l'équivalent en emphytéose pourrait commencer autour de 8,75 %. Il prend soin de présenter cela comme un point de départ pour l'investigation plutôt qu'une conclusion. L'emphytéose n'est pas une chose unique ; un bâtiment avec deux ans restants avant la réversion et un bâtiment avec 99 ans à loyer nominal sont des propositions entièrement différentes qui partagent une étiquette.
Pour les actifs emphytéotiques, les conditions qui comptent le plus concernent le moment et la manière dont le loyer foncier est révisé. La structure conventionnelle à Hawaï dure environ 60 ans, avec les 30 premières années fixes et connues, et une renégociation à la valeur de marché à des intervalles de dix ans par la suite. Cette structure existe pour qu'un preneur construisant un bâtiment puisse amortir le coût, rembourser le prêteur et obtenir un rendement. Des durées plus courtes conviennent à différentes situations, comme une inscription actuelle où un propriétaire-utilisateur a l'intention de vendre et de louer en retour, avec une durée de dix ans offerte et une flexibilité de prolongation.
Dans le multifamilial, un schéma hawaïen va à l'encontre des attentes du continent : les taux de capitalisation se compriment pour les petits bâtiments mais s'élargissent à grande échelle. Un immeuble de 23 unités récemment négocié en ville, en excellent état, s'est évalué à environ un taux de capitalisation de 5 sur une base d'environ 10 millions de dollars. Un immeuble de 400 unités vendu plus tôt cette année s'est négocié à un taux de capitalisation considérablement plus élevé, car une transaction de 200 millions de dollars a beaucoup moins d'acheteurs potentiels. Pour les investisseurs opérant au milieu du marché, l'avantage concurrentiel réside dans le chèque plus petit.
Les comparaisons de taux de capitalisation entre classes d'actifs en disent moins qu'elles n'y paraissent, car chaque classe porte une structure de risque différente. Un hôtel se réévalue chaque nuit et dépend du volume touristique et du trafic aérien. Un bâtiment loué à un locataire solvable avec un bail de 20 ans et un paiement mensuel garanti n'exige presque rien de son propriétaire. Le multifamilial se situe à l'extrémité inférieure de la fourchette, les bureaux à l'extrémité supérieure.
L'étape à laquelle Bratton revient est la moins technique et, selon lui, la plus souvent sous-estimée. « Allez les toucher, allez les sentir, allez les parcourir », dit-il à propos des bâtiments qui semblent équivalents sur le papier. L'accès et la sortie, la circulation, l'état des routes, le fonctionnement réel du site : ce sont ces différences qui séparent deux actifs apparemment identiques, et elles n'apparaissent pas dans un mémorandum d'offre. Les acquisitions à l'aveugle existent encore, bien que beaucoup moins que dans les années 1980, et la plupart des acheteurs envoient désormais un représentant ou organisent au minimum une visite vidéo. La position de Bratton est que la visite vaut le temps investi, car être sur place fait ressortir des détails que rien d'autre ne révèle. Pour quiconque évalue des actifs à Hawaï, la leçon globale est que l'écart entre deux bâtiments similaires est rarement arbitraire. C'est l'état, la tenure, l'échelle et ce que la visite a révélé.
