
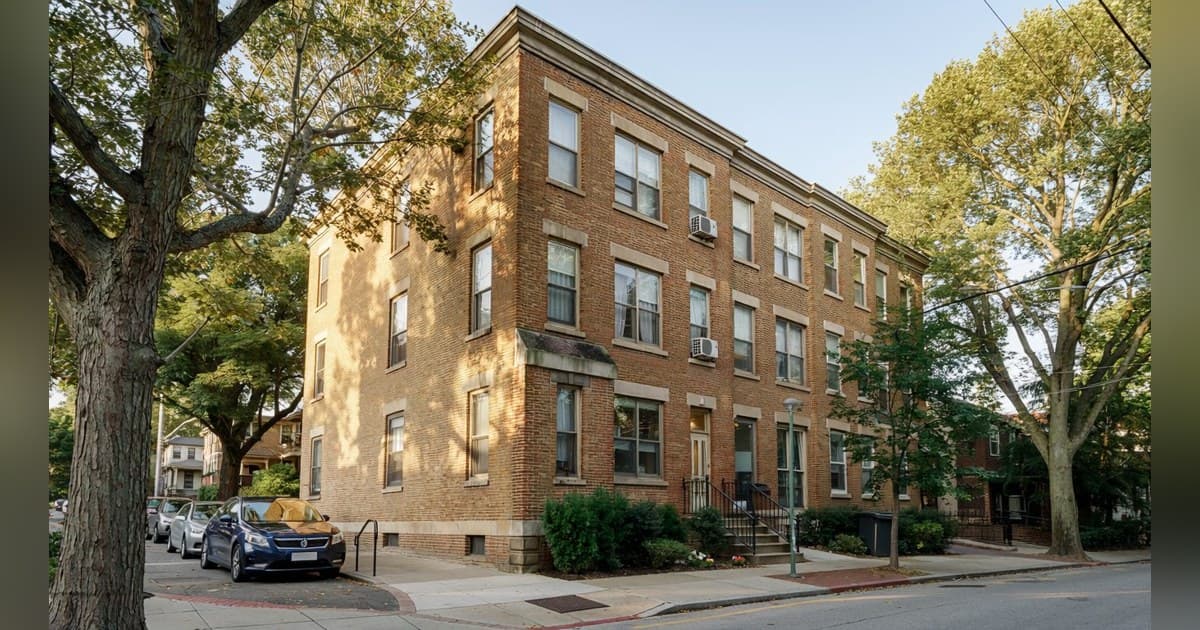
Une nouvelle initiative fédérale en matière de logement a chargé le Government Accountability Office d'étudier une définition formelle du revenu de la classe moyenne, soit environ 80 à 120 % du revenu médian de la zone, et de recommander où cette tranche s'inscrit dans la politique nationale du logement. Pour les ménages de cette tranche, la reconnaissance est attendue depuis longtemps. Pendant des années, le locataire gagnant environ 90 % du revenu médian de la zone est tombé dans l'angle mort du système : trop bien payé pour être éligible à un logement abordable subventionné, pas assez bien payé pour les nouveaux appartements de standing.
Ron Kutas, directeur général de OneWall Communities, a construit un portefeuille de logements pour les travailleurs autour de ce locataire pendant 15 ans. Selon lui, la nouvelle mesure compte davantage comme un signal que comme une solution, et la façon dont elle est décrite est déjà erronée.
La première correction qu'apporte Kutas est technique mais importante. La mesure ne définit pas le logement pour les travailleurs, dit-il. Elle ordonne au GAO d'étudier la question et de recommander une tranche de revenu pour la classe moyenne. « Washington ne l'a pas spécifiquement nommé », dit-il, mais la demande elle-même est un aveu que quelque chose manquait dans le cadre. La valeur pratique, selon lui, réside dans le levier futur. Une fois qu'une norme fédérale existe, un prêteur, un comité d'investissement ou un conseil municipal peut s'y référer plutôt que de débattre de la signification des mots. Cette clarté, note-t-il, est encore loin.
Kutas situe l'écart en fonction de ce qu'est devenu le locataire. Gagner 80 % du revenu médian de la zone, soutient-il, est désormais ce qui compte comme classe moyenne, alors qu'il fallait autrefois 60 % pour vivre confortablement. L'inflation, le coût des biens et l'économie de la gestion de vieux appartements ont déplacé la ligne. Les personnes de cette tranche, selon sa description, sont des enseignants, des infirmières, des policiers et des chefs d'entrepôt : des ménages qui n'ont pas besoin d'une subvention, mais qui ont besoin d'une politique empêchant le logement dont ils dépendent de disparaître.
Malgré toutes les étiquettes de la mesure, Kutas souligne que la plupart ne sont pas assorties de crédits, ce qui limite ce qu'elle peut changer à court terme. Des dispositions ont été nommées sans financement associé. Le changement qui, selon lui, pourrait compter, est le relèvement des plafonds de prêts multifamiliaux de la FHA, qu'il qualifie de meilleure disposition du paquet, rattrapant enfin le coût réel des bâtiments. Une restriction visant les grands investisseurs institutionnels achetant des maisons individuelles, en revanche, lui semble surtout présentationnelle, puisque le produit de construction locative où se concentre la plupart de ce capital est exclu de la limite.
Là où Kutas aimerait voir la politique se concentrer, c'est sur la préservation. Le pays dispose d'un parc vieillissant d'appartements pour travailleurs, et l'économie de leur entretien devient plus difficile : taxes, assurances, main-d'œuvre et coûts d'intérêt plus élevés face à une réglementation des loyers dans de nombreux États qui plafonne les revenus. Pressé des deux côtés, soutient-il, un propriétaire commence à réduire : personnel d'entretien moins qualifié, aménagement paysager reporté, une unité de CVC réparée bien au-delà du point de remplacement, et le bâtiment glisse vers le bas du marché et, finalement, hors du parc utilisable. Des subventions ou des incitations à réinvestir dans ces actifs, selon lui, feraient plus qu'une nouvelle étiquette.
Interrogé sur ce qu'il lui faudrait voir avant de faire confiance à de nouvelles orientations fédérales pour une transaction réelle, Kutas a cité trois choses. La rapidité, car le financement de HUD peut prendre jusqu'à neuf mois pour se conclure, ce qui en fait un bon produit de refinancement mais inutilisable pour une acquisition dans un délai normal. La conformité, car un régime d'éligibilité pour les travailleurs qui refléterait la complexité des règles du logement abordable mettrait le produit hors de portée de la plupart des opérateurs. Et la certitude, car personne ne souscrira à une détention de dix ans sur des règles qu'une nouvelle administration peut réécrire en deux ans.
Même nommer l'écart, concède Kutas, est une victoire. Savoir si la mesure deviendra plus qu'un nom dépendra du financement et d'orientations qui n'ont pas encore été écrites. Pour l'instant, le locataire à revenu moyen a été remarqué, ce qui n'est pas la même chose qu'être aidé.
