Presque toutes les propriétés résidentielles des Florida Keys se trouvent dans une zone inondable cartographiée par la FEMA, ce qui rend cette désignation une caractéristique quasi universelle des annonces. Cependant, selon Sandy Tuttle, fondatrice de Island Welcome Real Estate à Summerland Key, la présence d'une zone inondable sur une annonce n'indique pas grand-chose aux acheteurs en soi. L'essentiel est de comprendre quelle zone spécifique s'applique et ce que cela implique en termes d'exposition aux inondations et de coûts d'assurance.
Tuttle, qui vit dans les Keys depuis 1997 et travaille dans l'immobilier depuis environ 20 ans, guide régulièrement les acheteurs à travers ces distinctions dès le début de leur recherche. Une mauvaise interprétation de ces désignations conduit souvent les gens à exclure inutilement des propriétés, note-t-elle.
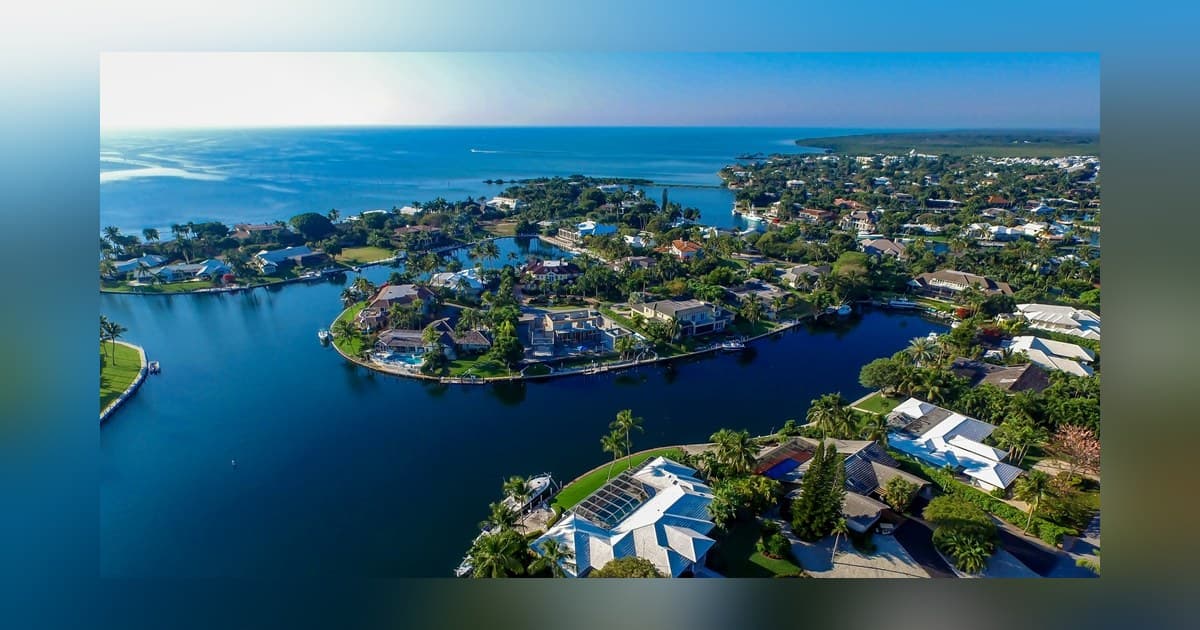
Les Florida Keys se répartissent généralement en trois classifications de zones inondables. La zone X couvre les points les plus élevés de chaque île, avec le risque d'inondation le plus faible et les primes d'assurance les plus raisonnables. La zone AE s'applique aux propriétés situées en retrait de l'exposition directe à l'eau, généralement à l'intérieur des terres ou protégées par d'autres structures. La plupart des maisons sur canal et des propriétés intérieures dans les Lower Keys entrent dans cette catégorie. La zone VE représente l'exposition la plus élevée, réservée aux propriétés de première ligne avec un front de mer direct et ouvert. Ces maisons offrent des vues dégagées mais sont les premières à subir les impacts des tempêtes.
Une des idées fausses les plus courantes que Tuttle rencontre est la croyance que les propriétés dans certaines zones ne peuvent pas être assurées du tout. « Presque toutes les propriétés des Florida Keys ont la disponibilité d'un produit d'assurance », dit-elle. La vraie variable est le coût et la structure de la couverture, pas la disponibilité. Les acheteurs qui éliminent des propriétés en supposant qu'une zone inondable les rend non assurables réduisent leur recherche sur une fausse prémisse.
Le financement joue un rôle important dans la façon dont les considérations de zone inondable affectent un achat. Pour les achats financés, les acheteurs doivent souscrire un package d'assurance complet, y compris habitation, vent et inondation, sans aucune discrétion. Les acheteurs au comptant, cependant, ont plus de flexibilité. Ils peuvent peser les coûts des primes par rapport à la valeur de la couverture et décider du niveau d'exposition avec lequel ils sont à l'aise, y compris l'auto-assurance partielle sur certains composants. Tuttle souligne que cette décision doit être prise délibérément, et non découverte après la clôture.
La zone inondable interagit avec d'autres facteurs qui déterminent le prix de l'assurance dans les Keys, qui est évalué propriété par propriété plutôt que par quartier. Le coût de remplacement, l'élévation au-dessus de l'inondation de base, le type et la fixation du toit, et les fenêtres et portes à indice de résistance aux impacts influencent tous les primes. Deux maisons sur le même canal dans la même zone peuvent avoir des coûts d'assurance significativement différents.
Le processus de Tuttle consiste à prendre la prime du propriétaire actuel comme référence de départ, puis à obtenir des devis frais basés sur l'utilisation prévue de la propriété par l'acheteur. Ce chiffre devient partie de l'analyse de l'offre, plutôt qu'une surprise après le contrat, et influence souvent le choix entre deux propriétés comparables.
Alors que le parc immobilier ancien est remplacé par des constructions conformes aux codes actuels, l'écart de primes entre les propriétés conformes et non conformes dans la même zone inondable se creuse, une tendance qui commence à se refléter dans les prix de revente dans les Lower Keys. Pour les acheteurs, comprendre ces nuances peut faire la différence entre trouver une propriété convenable et la manquer.
